
你需要知道的最重要的事情
- 使用 Empower 等高級規劃工具進行蒙特卡羅模擬(5,000 次模擬),並納入多種人生事件和不同的市場情景,以及各州特定的稅收計算,以創建定制和準確的退休計劃。
- 將您的所有短期、中期和長期財務目標(包括大額支出和家庭開支)結合起來,並預留資金以應對緊急情況和意外支出(如醫療賬單或失業),以保障您的退休儲蓄的進展。
- 充分利用 401(k) 和 IRA 等享有稅收優惠的退休帳戶,重點關注雇主的自動繳款和匹配繳款,定期分析投資費用以盡量減少費用,並選擇低成本基金以最大限度地提高長期收益。
了解自己是否為退休儲蓄充足,是職涯中值得反覆思考的問題。使用退休規劃工具來檢查目前的儲蓄進度,是比較多種方案、確保儲蓄穩健的最有效方法之一。
個性化的退休預期
一些通用的退休儲蓄建議,例如將收入的10%投資於退休帳戶,或是儲蓄相當於年支出25倍的金額,都是很好的起點。然而,僅僅依賴通用方法可能會讓你缺乏個人化的計劃,從而讓你懷疑自己是否走在正確的道路上。
工作幾年後,我開始對僅僅遵循一些基本建議感到厭倦,尤其是在我能夠很好地控制眼前的開支,並能更專注於長期目標之後。二十多歲時,年長的同事鼓勵我認真考慮退休規劃,這對我影響很大。
Empower 提供了一個免費的退休規劃工具,我經常使用它來監控我的財務狀況。您可以設定退休前後的多個目標,並調整退休年齡,從而直觀地了解您的進度。
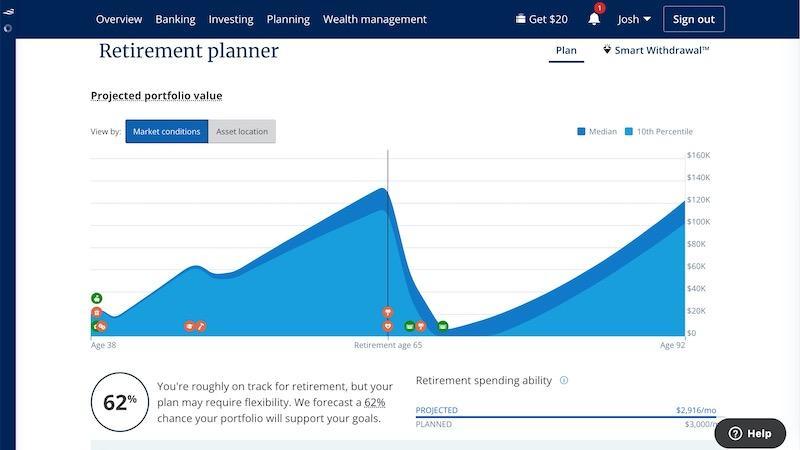
請考慮使用圖表工具執行以下計算:
- 收入和支出: 嘗試不同的收入和支出方案。
- 目標: 了解你需要存多少錢才能實現你即將達成的目標和生活方式的改變。
- 人生大事: 加上生孩子、結婚、上大學等重要時刻。
- 退休年齡: 探討提早退休、按時退休或延遲退休的日期。
這款5,000計算器運用蒙特卡羅模擬技術,預測您的退休儲蓄、社保收入和投資資產配置。您也可以將網路泡沫破裂或經濟大衰退等市場低迷模式納入模擬,以預測您的投資組合表現。
它會向您展示成功退休的可能性、退休後的消費能力,以及一些改進建議。
為了獲得準確的預測,請務必包含您所有的金融帳戶和收入來源。例如,退休金收入和租金收入必須包含在內。您還可以添加一些意料之外的一次性收益,例如出售房產或繼承遺產。
此外,我喜歡這款規劃工具的一點是,它能夠進行各州特定的稅務計算,並允許您調整所得稅等級和通貨膨脹率假設。簡單的退休計算器不太可能提供如此詳細的資訊。
追求多個目標
一份完善的財務計畫能幫助您實現短期、中期和長期目標。人生是一段旅程,設定這些目標能讓您從一開始就掌握全局。如此一來,您就不太可能為了實現尚需時日的目標而放棄,或推遲退休。
您願望清單上的主要購買物品可能包括以下內容:
- 船
- 經典車
- 投資性房地產
- 愛好
- 房屋翻新或改造
- 替代汽車
- 旅行
- 度假屋
如果你跟我一樣,你會經常問自己:「我們現在能負擔得起嗎?」很容易把全部精力都放在眼前的要務上,而忽略了還有幾十年才到的退休生活。算算帳能讓你在做決定時更有信心。
書面計畫可以幫助您將收入分配到退休前的目標上,同時每月繼續為退休儲蓄。退休計算器的圖表還可以讓您了解任何一項支出將如何影響您的儲蓄能力和未來的儲蓄餘額。
如果您想深入了解數據,可以查看現金流圖,該圖突顯了您在累積階段和退休期間的初始投資組合價值、年度支出和現金儲蓄金額。
設定您目前的財務目標,以及一次性或持續性支出金額和每筆支出的日期,即可按年齡查看您的預期投資組合價值。您也可以使用 Empower Retirement App 的其他功能來監控您的現金流量、即時帳戶餘額等等。
未雨綢繆
意外開支在所難免,因此建立應急基金來應對這些支出至關重要。通常情況下,即使您不知道確切的日期或金額,也可以提前規劃諸如更換屋頂或購買新輪胎之類的開支。
然而,有些情況需要您謹慎判斷。您可能需要自掏腰包支付全部費用,或承擔保險不涵蓋的差額。
根據您的個人情況和專家研究,您還應該為以下方面分配資金:
- 葬禮
- 失業
- 醫療帳單
- 寵物緊急狀況
- 與風暴相關的房屋維修
- 稅金和保險費用增加
- 設施的維修和更換
- 意外車輛維修
根據您的預算方式,專款儲蓄基金可以幫助您為特定用途存錢。就像您的退休基金一樣,這些專案儲蓄帳戶可以防止您的儲蓄被挪用於其他目的。
如果您擁有符合資格的健康保險計劃,健康儲蓄帳戶 (HSA) 可以讓您透過免稅繳款和免稅提款來為未來的醫療支出儲蓄。您的雇主也可能提供稅收優惠帳戶,用於支付您在職期間的某些費用,使您可以將更大比例的淨收入用於增加您的淨值。
定期查看您的保單和免賠額,可確保您獲得足夠的保險保障,同時最大限度地減少您可能需要自付的費用。
計劃生育和教育
隨著家庭成員的增加和受扶養人的增多,更新您的退休計畫和每月支出至關重要,以確保規劃的準確性。身為五個孩子的父親,為了確保孩子們未來的財務成功,我的消費和儲蓄模式多年來一直在改變。
您需要考慮的開支包括以下幾項:
- 對受扶養人(例如子女和年長親屬)的支持
- 教育
- 婚禮派對
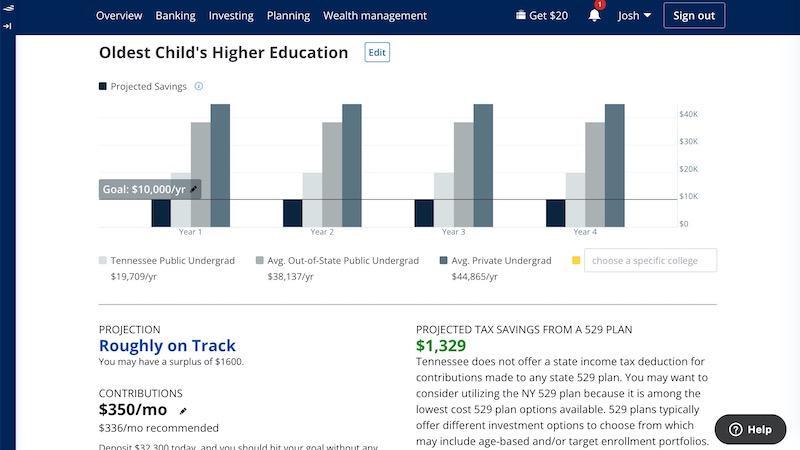
在規劃大學費用時,Empower Retirement Planner會顯示州內公立大學、州外公立大學、私立大學以及您選擇的任何教育機構的平均年度學費。
首先,請輸入您預計每年為孩子大學教育投入的金額,以及目前已存下的金額。這些數據將幫助您估算在孩子青少年時期,每月需要存多少錢才能達到這個儲蓄目標。
這項練習可以幫助您確定自己是否能夠負擔得起這些人生大事和退休生活。例如,我目前可能需要減少對子女教育基金的投入,以避免退休後出現負現金流。
如果你正處於育兒之旅的初期或即將開始,提前幾年進行這些計算將使你有充足的時間進行調整,並獲得理想的退休投資組合價值。
此外,該計劃還能估算您透過529計劃繳款可能節省的稅款,並尋找其他方法來改善您的現金投資。
制定退休預算
估算退休支出至關重要。您預期的生活方式將決定您需要儲蓄多少以及您可以多快動用儲蓄。
當你停止全職工作,轉而依靠社會安全金和投資收益來支付生活開支時,會發生一些變化。你可能在65歲時符合享有聯邦醫療保險(Medicare)的資格,並且需要應對不斷變化的醫療保險費。
您的退休預算應包括以下內容:
- 每月基本開支: 食品、設施、保險、交通和住宿。
- 衛生保健: 聯邦醫療保險之前的醫療保險、聯邦醫療保險補充計劃等。
- 旅行: 假期和探訪家人或朋友。
- 社會保障: 您的預計年度福利金是根據福利金起始年齡計算的。
- 另一人進入: 兼職收入、退休金、年度分期付款和投資性房產。
您可能需要考慮退休年齡與開始領取社保和健保福利之間的保障缺口。您的預測可能顯示,在福利開始發放之前,您的預期投資組合餘額會大幅下降,之後才會回升。
運行多個方案,以找到實際的退休年齡和合適的收入預算。
充分利用您的稅務優惠退休帳戶
傳統退休帳戶和羅斯退休帳戶為終身儲蓄奠定了堅實的基礎,避免您完全依賴社會安全金。這些帳戶的另一個優點是繳款可享有稅收減免,這意味著您只需繳納一次稅款。
職場退休帳戶,例如 401(k)、403(b) 和節儉儲蓄計劃 (TSP),年度繳款限額較高,而且您的雇主可能會匹配您部分繳款。由於提供退休計畫的雇主越來越少,這些繳款比以往任何時候都更加寶貴。
如果您希望擁有更大的財務靈活性,或者您目前的雇主不提供退休福利,那麼個人退休帳戶 (IRA) 也發揮著重要作用。您可以同時向 IRA 和雇主提供的退休計畫繳款,以增加您的退休儲蓄。
一些最佳實踐包括:
- 頻繁貢獻: 自動繳款,讓您的投資組合有最大的機會投資新資金並獲得複利收益。
- 補繳貢獻: 從 55 歲開始,您可以向您的退休帳戶進行額外繳款,這被稱為「抵銷性繳款」。利用此功能可以獲得更優惠的稅收收益,或幫助彌補預期的現金流缺口。
- 多樣化: 根據您的年齡和風險承受能力分配合適的資金,可以確保您既不會過於魯莽,也不會過於保守。部位大小也能有效管理風險,從而在市場上漲和下跌週期中優化您的收益。
- 稅務效率: 有些能產生收入的資產更適合放入享有稅收優惠的退休帳戶,以減輕您一生的稅務負擔。此外,也要確定傳統的延稅帳戶還是免稅的羅斯型帳戶更符合您的退休預算。
將您的帳戶與 Empower 同步,即可即時追蹤您的投資組合的表現和價值。定期查看您的退休規劃也有助於確定您是否仍在按計劃進行。
定期投資檢查
建立退休投資組合只是實現目標餘額的第一步。定期檢視資產配置至關重要,以確保其保持足夠的多元化,並符合您的年齡和風險承受能力。
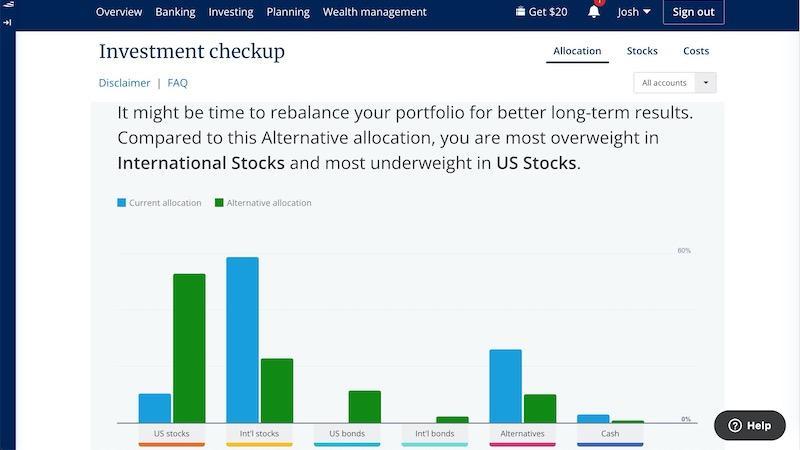
Empower 提供按需檢查功能,突出顯示您目前的資產配置,並提供可能提高潛在收益並降低投資組合風險的替代配置方案。憑藉其提供的詳盡信息,Empower 是我最喜歡的免費投資組合分析工具之一,尤其適合日常的再平衡。
具體來說,您可以查看目前資產配置和另類投資組合的歷史收益和風險。此外,您還可以確定最大且風險敞口最小的資產類別,以便在下次再平衡時優先考慮。
您可能過度投資於國內股票,投資Plus國際股票基金或許能為您帶來益處。雖然Plus債券投資看起來不如國內股票投資那麼令人興奮,但現在正是將Plus債券納入您的投資組合,以獲得穩定和收益的好時機。
這些檢查更進一步,會提供精確的金額建議,指導您如何增減資產以達到最佳平衡。並非所有投資應用程式都能提供類似的洞察,而有額外的人員監控您的投資組合可能至關重要。
不同的資產配置比例取決於您在投資概況中回答的幾個問題。您可以定期重新填寫此問卷,以便隨著您的職業發展和儲蓄習慣的變化獲得更準確的評估。
這張圖表回顧性地將您的投資組合與 1992 年以來的投資回報進行了對比。雖然歷史表現並不能預測未來的結果,但結合 30 年的多頭和熊市週期是一個很好的指標。
退休費用分析
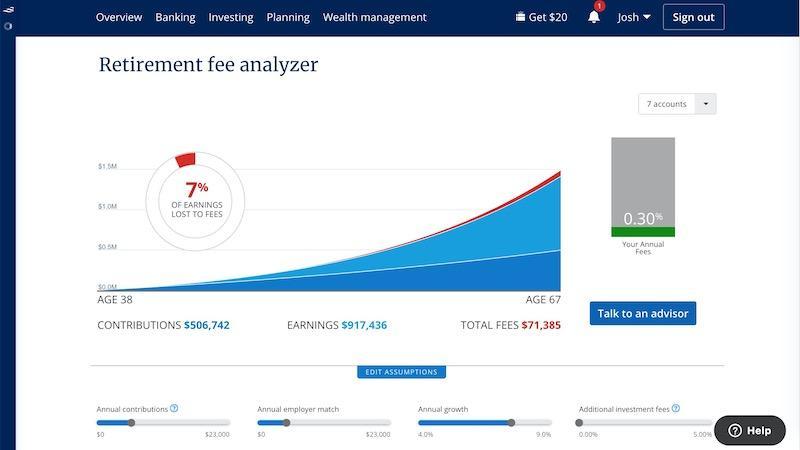
投資費用往往被忽視,人們通常更關注潛在的投資收益和投資組合多元化。然而,高價基金或高額401(k)計畫管理費的持續成本可能會對您的終身收入產生顯著的負面影響。
儘管退休計畫提供者必須揭露所有適用費用,但與您的繳款和預期成長相比,這些金額可能顯得微不足道。此外,許多員工根本沒有意識到這些費用的金額及其潛在影響。
您的退休計畫可能包含以下費用:
- 投資費用: 共同基金及交易所交易基金(ETF)的費用比率、交易佣金等。
- 計劃費用: 行政費用、記錄保存費用等。
- 服務費: 可選服務,例如貸款和諮詢服務。
許多費用都是按百分比收取的,這意味著隨著您的投資組合餘額增長,您的成本也會增加。然而,年度計劃管理費和交易佣金通常是固定金額。
Empower退休規劃工具透過分析您目前的投資組合、繳款金額和帳戶費用來估算您的終身費用。它還會計算您同時持有的雇主贊助帳戶和個人退休帳戶(IRA)中每項投資的年度費用。
大多數人每年需繳納約1%的401(k)計畫費用。這一步驟有助於您評估目前的計劃並找出需要改進的地方。
根據您的 401(k) 計畫投資選項,您可以從主動式管理基金轉向低成本指數基金或目標日期基金,同時維持與您的目標相符的多元化投資組合。
如果你的401(k)計畫不太理想,一個常見的策略是只繳納足夠的金額以獲得雇主的配對繳款,然後將剩餘的退休儲蓄投資到個人退休帳戶(IRA)。你的個人IRA帳戶通常免收手續費,並提供低成本的投資選擇。
做出改進
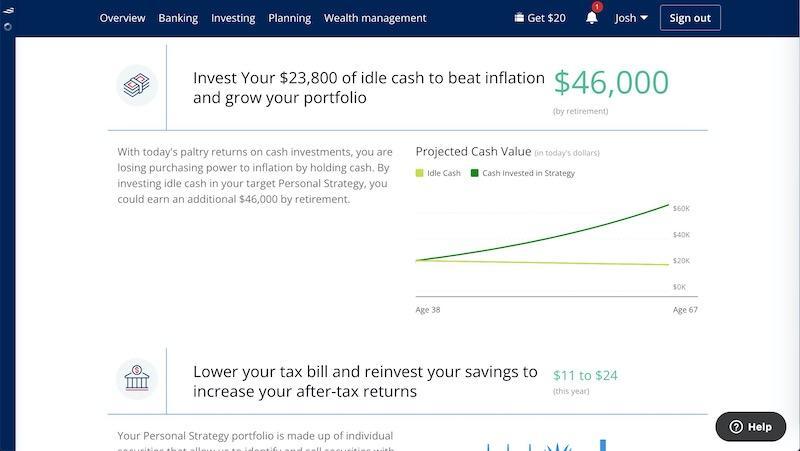
圖表模擬會根據您目前的投資組合餘額和目標,提出改善您目前財務狀況和退休規劃的建議。這些實用方案將透過具體的行動步驟,幫助您確定需要關注的領域。
這些改變的實施難度取決於您的目標和財務狀況。嘗試不同的方案也有助於您確定何時能夠實現財務自由。
以下建議或許對您有幫助:
- 改善您的資產配置
- 增加您的退休金餘額
- 減少稅負
如果您是第一次分析自己的退休策略,這些建議將對您大有裨益,並能讓您安心。
結束語
Empower Retirement Planner讓退休規劃變得簡單直接,您可以快速查看進度、增加目標並進行必要的調整。
為了確保萬無一失,您還可以自由運行多個場景和模擬。







